
Odalys Martínez López
https://orcid.org/0009-0008-3811-3752
UAEH Escuela Superior de Cd. Sahagún
México
Dorie Cruz Ramírez
doriec@uaeh.edu.mx
https://orcid.org/0000-0002-7853-7655
UAEH Escuela Superior de Cd. Sahagún
México
RESUMEN
Palabras clave: billeteras digitales,
microempresas, costos de transacción.
ABSTRACT
The
adoption of digital wallets and payment platforms provides an alternative for
facilitating transactions and strengthening the financial management of
microenterprises; however, their suitability depends on economic, operational,
and accounting factors. This study aimed to analyze the costs, benefits, and
accounting implications associated with their adoption as payment collection
methods by Mexican microenterprises. A quantitative, descriptive-comparative,
non-experimental, and cross-sectional study was conducted based on documentary
review and scenario analysis. The fee structures of Mercado Pago, Clip, and
PayPal were compared using costs in effect and retrieved on January 2, 2026,
across scenarios differentiated by sales volume, number of transactions, and
average transaction value. The results show that fixed fees proportionally
increase the effective cost of low-value transactions and that suitability does
not depend exclusively on the nominal transaction fee, but also on liquidity,
functionality, traceability, and reconciliation capabilities. The study
concludes that digital payment adoption should be evaluated as an economic and
accounting decision linked to the operating characteristics and administrative
capabilities of each microenterprise.
Keywords: digital wallets,
microenterprises, transaction costs.
INTRODUCCIÓN
La
digitalización de los servicios financieros ha transformado las formas en que
consumidores y empresas realizan transacciones, particularmente mediante el uso
de pagos móviles, billeteras digitales y plataformas electrónicas. Estas
tecnologías permiten transferir recursos, recibir pagos y generar registros
electrónicos de las operaciones sin depender exclusivamente del efectivo o de
infraestructura bancaria tradicional. La investigación sobre pagos móviles ha
mostrado que su adopción se encuentra relacionada con factores como utilidad,
compatibilidad, seguridad y facilidad de uso; Oliveira et al. (2016), por
ejemplo, integraron estos elementos para explicar tanto la adopción como la
intención de recomendar esta tecnología.
Para las
microempresas, la incorporación de estos medios representa una oportunidad para
diversificar las formas de cobro, facilitar transacciones remotas y generar
información digital sobre sus operaciones. Sin embargo, la adopción tecnológica
no depende únicamente de que una plataforma se encuentre disponible. Liu et al.
(2019) demostraron que, junto con los beneficios asociados con la movilidad, el
riesgo y el costo percibidos pueden afectar negativamente la intención de
utilizar pagos móviles. Por ello, desde la perspectiva empresarial resulta
necesario trascender el análisis de aceptación tecnológica y estudiar las
consecuencias económicas que surgen una vez que el medio digital se incorpora a
las operaciones habituales del negocio.
Esta
problemática adquiere particular relevancia en las microempresas, debido a que
su estructura de transacciones puede modificar considerablemente el costo
efectivo de los servicios de pago. Las plataformas pueden establecer comisiones
porcentuales, cuotas fijas por operación, diferentes periodos para disponer de
los recursos y otros cargos asociados con sus servicios. En consecuencia, una
misma estructura tarifaria puede producir efectos distintos dependiendo del
volumen mensual de ventas, número de operaciones y ticket promedio. El costo de
una billetera o plataforma digital no debería evaluarse exclusivamente mediante
la tasa porcentual anunciada, sino mediante su efecto económico sobre las
características específicas de las operaciones realizadas por el negocio.
La
literatura reciente confirma que esta decisión posee múltiples dimensiones.
Irianto y Chanvarasuth (2025), mediante un estudio transversal con 418 mipymes,
encontraron que el riesgo percibido, la conveniencia, la experiencia y el
aprendizaje mediante recomendaciones influyen significativamente en la
intención de los comerciantes de utilizar pagos móviles, mientras que variables
como costo, confianza y complejidad mostraron menor influencia en el modelo
analizado. Este hallazgo resulta especialmente relevante para el presente
estudio, porque permite diferenciar entre el costo como percepción que influye en la intención de adoptar
una tecnología y el costo monetario efectivo que enfrenta una empresa una vez
que procesa sus transacciones.
Además
de sus efectos económicos, la adopción de pagos digitales posee implicaciones
para la contabilidad y el control de las microempresas. Una venta procesada
mediante una plataforma puede originar tres magnitudes que requieren
distinguirse: el valor bruto de la operación, la comisión cobrada por el
proveedor y el importe netamente recibido. Esta separación resulta necesaria
para evitar que el depósito final sea interpretado como equivalente al ingreso
generado por la venta. Al mismo tiempo, la evidencia electrónica producida por
las plataformas puede favorecer la trazabilidad y conciliación de las
operaciones, siempre que la empresa disponga de procedimientos administrativos
y conocimientos contables que permitan integrar esa información a sus registros.
Desde
esta perspectiva, la adopción de billeteras digitales no constituye
exclusivamente una decisión tecnológica, sino una decisión económico-contable. Una alternativa con una comisión nominalmente menor no necesariamente
representa la opción más conveniente cuando se consideran simultáneamente
disponibilidad de recursos, funcionalidad, estructura del ticket, número de
transacciones y posibilidades de seguimiento y conciliación. De igual forma,
una plataforma que genera abundante información digital no garantiza por sí
misma un mejor control financiero, ya que el beneficio depende de la capacidad
de la microempresa para transformar los datos transaccionales en información
contable útil.
Los
antecedentes muestran una amplia atención académica hacia los factores que
explican la aceptación de los pagos móviles. Oliveira et al. (2016) estudiaron
determinantes relacionados con adopción y recomendación de esta tecnología,
mientras Liu et al. (2019) incorporaron movilidad, riesgo y costo a la
explicación de la intención de uso. Más recientemente, Irianto y Chanvarasuth
(2025) trasladaron el análisis hacia los comerciantes y las mipymes. No
obstante, estos enfoques se concentran principalmente en explicar por qué se adopta o se pretende utilizar un medio de
pago, dejando espacio para profundizar
en lo que ocurre económicamente después de su incorporación y en la forma en
que la estructura tarifaria interactúa con las características de las
transacciones de pequeños negocios.
A partir
de este vacío, el presente estudio propone integrar tres dimensiones que con
frecuencia son examinadas separadamente: costos,
beneficios operativos e implicaciones contables. La contribución consiste en trasladar el análisis desde la intención de
adoptar hacia la conveniencia de utilizar estas tecnologías bajo diferentes
condiciones de operación. Esta aproximación resulta pertinente para las
microempresas mexicanas porque permite examinar no solamente las
funcionalidades ofrecidas por las plataformas, sino también cuánto representa
económicamente su utilización y qué efectos genera sobre la identificación,
registro y conciliación de las transacciones.
En
consecuencia, el objetivo de esta investigación es analizar los costos, beneficios e implicaciones
contables asociados con la adopción de billeteras y plataformas digitales como
medios de cobro en microempresas mexicanas, mediante la comparación de
alternativas disponibles y la construcción de escenarios de operación que
permitan identificar las condiciones bajo las cuales su incorporación presenta
diferentes niveles de conveniencia económica y contable. Para ello, se comparan estructuras tarifarias y funcionalidades de
plataformas disponibles en México y se desarrollan escenarios diferenciados por
volumen de ventas, número de operaciones y ticket promedio, incorporando además
una simulación del flujo económico-contable de las transacciones. Con ello se
busca aportar un marco de análisis que vincule la digitalización de los pagos
con la gestión de costos y la utilidad de la información contable en las
microempresas.
MARCO TEÓRICO
Digitalización, billeteras digitales
y adopción de medios de pago
La transformación digital ha
modificado los mecanismos mediante los cuales las empresas realizan, reciben y
registran transacciones económicas. En este proceso, los pagos digitales
representan una aplicación de las tecnologías financieras que permite transferir
valor mediante dispositivos y plataformas electrónicas, reduciendo la
dependencia del efectivo y generando información digital asociada con cada
operación. En el ámbito empresarial, su relevancia no se limita al mecanismo
utilizado para recibir el dinero, sino que comprende modificaciones en los
procesos de venta, administración, disponibilidad de recursos y generación de
información. Desde una perspectiva más amplia, Cruz Ramírez, Sauza Avila y
Lechuga Canto (2025) sostienen que la convergencia digital está vinculada con
nuevas formas de gestión y con la búsqueda de modelos organizacionales más
eficientes e inclusivos.
El estudio de la aceptación de estas
tecnologías encuentra uno de sus principales antecedentes en el Technology
Acceptance Model (TAM) de Davis (1989), según el cual la utilidad percibida y
la facilidad de uso percibida constituyen determinantes fundamentales de la
aceptación tecnológica. Posteriormente, Venkatesh et al. (2003) integraron
diferentes aproximaciones mediante la Unified Theory of Acceptance and Use of
Technology (UTAUT), incorporando variables como expectativa de desempeño,
expectativa de esfuerzo, influencia social y condiciones facilitadoras. Ambos
modelos constituyen referentes ampliamente utilizados para explicar por qué
individuos y organizaciones aceptan o rechazan tecnologías digitales.
En el campo específico de los pagos
móviles, Oliveira et al. (2016) ampliaron esta perspectiva al integrar
elementos de UTAUT2 y difusión de innovaciones con seguridad percibida. Su
investigación encontró efectos relevantes de la compatibilidad, seguridad
percibida, expectativa de desempeño, innovación e influencia social sobre la
adopción de pagos móviles. Liu et al. (2019), por su parte, incorporaron
explícitamente movilidad, riesgo y costo al modelo de aceptación tecnológica,
encontrando que la movilidad favorece la utilidad y facilidad percibidas,
mientras que el riesgo y el costo percibidos afectan negativamente la intención
de utilizar pagos móviles. Estos antecedentes justifican que la adopción no sea
estudiada únicamente desde las características técnicas del instrumento, sino
desde el balance que el usuario o negocio establece entre utilidad, costos y
riesgos.
La literatura más reciente ha
trasladado progresivamente este análisis hacia las mipymes. Irianto y
Chanvarasuth (2025), en un estudio realizado con 418 mipymes, encontraron que
la utilidad percibida, la conveniencia, el riesgo, la experiencia y otros factores
intervienen en la intención de utilizar pagos móviles. Un resultado
particularmente relevante para esta investigación es que el costo percibido no
presentó el mismo peso explicativo que otros determinantes de adopción. Esta
conclusión permite distinguir entre intención de adoptar y conveniencia
económica de adoptar: una tecnología puede resultar atractiva para el
empresario y, al mismo tiempo, producir costos diferentes dependiendo de su
estructura de transacciones.
Costos, beneficios y desempeño de las
microempresas
Desde la perspectiva económica, la
adopción de una billetera o plataforma digital implica comparar los recursos
comprometidos con los beneficios obtenidos. En una microempresa, los costos
pueden incluir comisiones porcentuales, cuotas fijas por transacción, impuestos
aplicables al servicio, requerimientos tecnológicos y costos administrativos
asociados con el seguimiento de las operaciones. Los beneficios, en cambio,
pueden relacionarse con rapidez del cobro, menor manejo de efectivo, ampliación
de medios de pago, posibilidad de ventas remotas, disponibilidad de información
y mayor trazabilidad. Por ello, el costo efectivo de un medio de pago no
depende exclusivamente de la comisión porcentual anunciada, sino también del
ticket promedio, número de operaciones, volumen procesado y estructura
tarifaria.
Esta perspectiva resulta
particularmente importante en las microempresas, donde una cuota fija puede
representar proporciones diferentes dependiendo del valor de cada transacción.
En consecuencia, la evaluación económica debe considerar el costo total del
mecanismo respecto del volumen efectivamente cobrado. Desde este enfoque, dos
negocios que utilizan la misma plataforma y procesan el mismo volumen mensual
pueden enfrentar costos efectivos distintos cuando difieren en el número y
tamaño de sus operaciones. La evaluación costo-beneficio requiere, por tanto,
incorporar la estructura transaccional de la empresa y no únicamente comparar
las tarifas nominales ofrecidas por los proveedores.
La evidencia empírica reciente aporta
elementos para ampliar este análisis. Affandi et al. (2024), mediante
información de 5,035 empresas ultra-micro, micro y pequeñas, construyeron un
índice de adopción digital que comprende cinco procesos empresariales:
aprovisionamiento electrónico, punto de venta, marketing digital, comercio
electrónico y pagos digitales. Los autores encontraron asociaciones entre la
adopción digital y factores relacionados con las características de la empresa,
el entorno empresarial, la infraestructura de conectividad y la cultura;
asimismo, reportaron una relación positiva entre adopción digital y desempeño
empresarial. Estos resultados son relevantes porque muestran que el pago
digital forma parte de un proceso más amplio de transformación empresarial y no
constituye una innovación aislada.
En el mismo sentido, Li (2024)
analiza específicamente la relación entre pagos móviles y eficiencia de la
gestión financiera de las pequeñas y medianas empresas. El estudio señala que
estas tecnologías pueden contribuir a la gestión financiera mediante la
generación de datos e información derivados de las transacciones, aunque
también reconoce que sus efectos pueden variar según las características de los
usuarios y de las empresas. Asimismo, Mohamed (2023), a partir de una muestra
de 385 empresas en Somalia, encontró una asociación positiva entre utilización
de mobile money y crecimiento empresarial. Si bien estos resultados proceden de
contextos económicos diferentes al mexicano y no deben extrapolarse
directamente, aportan evidencia sobre los beneficios potenciales de incorporar
medios digitales de pago en pequeñas unidades económicas.
No obstante, la digitalización no
produce automáticamente mejoras empresariales. Affandi et al. (2024) muestran
que infraestructura, características del negocio y entorno intervienen en el
grado de adopción, mientras Irianto y Chanvarasuth (2025) identifican barreras
y facilitadores asociados con la percepción del empresario. Esta evidencia es
compatible con la perspectiva planteada por Cruz Ramírez et al. (2025), quienes
vinculan la convergencia tecnológica con modelos de gestión más amplios y
destacan la necesidad de desarrollar indicadores integrados para analizar los
procesos de transformación. En consecuencia, evaluar billeteras digitales
exclusivamente mediante su disponibilidad tecnológica dejaría fuera variables
económicas y administrativas relevantes.
Información contable, trazabilidad y
control de las operaciones digitales
La dimensión contable constituye un
elemento central para comprender los efectos de los pagos digitales en una
microempresa. Una transacción procesada mediante una plataforma puede producir
al menos tres magnitudes diferenciables: valor bruto de la venta, costo del
procesamiento e importe netamente recibido. Esta distinción es importante
porque el efectivo depositado por la plataforma no necesariamente representa el
valor económico total de la operación. Cuando existen comisiones descontadas
antes de la entrega de los recursos, el sistema de registro debe permitir
identificar separadamente el ingreso generado y el costo asociado con el
mecanismo de cobro.
Esta situación relaciona los pagos
digitales con los sistemas de información contable, cuya función consiste en
capturar, procesar y comunicar información económica útil para la
administración y toma de decisiones. Romney y Steinbart (2018) señalan que los
sistemas de información contable integran personas, procedimientos, datos,
software e infraestructura para recopilar, transformar y proporcionar
información organizacional. Bajo esta perspectiva, una billetera digital no
sustituye al sistema contable, pero puede convertirse en una fuente de datos
transaccionales que debe incorporarse adecuadamente al ciclo de ingresos.
La utilidad de estos registros
depende también de su capacidad para fortalecer la trazabilidad y conciliación.
En las microempresas, la generación automática de evidencia electrónica puede
disminuir parte de la dependencia de registros manuales; sin embargo, la
existencia del dato digital no garantiza por sí misma información contable de
calidad. Kholid, Alvian y Tumewang (2020), al estudiar la adopción de
aplicaciones móviles de contabilidad en mipymes, utilizaron UTAUT junto con
riesgo y confianza percibidos para explicar la intención de incorporar
herramientas capaces de registrar transacciones y preparar información
financiera. Su trabajo permite observar que la digitalización contable también
depende de la disposición y capacidad del usuario para integrar las
herramientas tecnológicas a los procesos administrativos.
La literatura reciente refuerza esta
relación entre pagos y gestión financiera. Li (2024) plantea que los pagos
móviles pueden proporcionar datos adicionales para apoyar la eficiencia de la
administración financiera de las pymes, mientras Affandi et al. (2024)
encontraron evidencia de una relación entre adopción digital y alfabetización
financiera de propietarios de empresas ultra-micro, micro y pequeñas. Estos
resultados permiten considerar que el valor empresarial de una billetera
digital puede extenderse más allá del procesamiento del pago cuando los datos
generados se utilizan para seguimiento, conciliación y toma de decisiones.
A partir de estos antecedentes, el
presente estudio conceptualiza la conveniencia económico-contable de la
adopción de pagos digitales como el resultado de la interacción entre cinco
componentes: costo efectivo, liquidez, funcionalidad operativa, trazabilidad y
capacidad de conciliación contable. Este planteamiento complementa los modelos
tradicionales de aceptación tecnológica, centrados principalmente en intención
de uso, utilidad, facilidad, riesgo y condiciones facilitadoras (Davis, 1989;
Venkatesh et al., 2003; Oliveira et al., 2016), al incorporar las consecuencias
económicas y contables que aparecen una vez que el medio de pago se integra a
las operaciones del negocio.
De esta manera, el vacío que aborda
la investigación no consiste en determinar únicamente por qué una microempresa
adopta una billetera digital, cuestión ampliamente estudiada desde los modelos
de aceptación tecnológica, sino en establecer bajo qué condiciones
transaccionales su adopción resulta económicamente conveniente y qué
implicaciones genera para el registro y control contable. La evidencia reciente
muestra beneficios potenciales de la digitalización para las pequeñas unidades
económicas (Affandi et al., 2024; Li, 2024), mientras otros trabajos demuestran
que costos, riesgo, conveniencia y características organizacionales modifican
las decisiones de adopción (Liu et al., 2019; Irianto & Chanvarasuth,
2025). Esta convergencia sustenta el análisis comparativo desarrollado para
microempresas mexicanas y justifica integrar contabilidad, costos y beneficios
dentro de un mismo marco analítico.
METODOLOGÍA
La investigación se desarrolló
mediante un enfoque cuantitativo, de alcance descriptivo-comparativo y carácter
aplicado, orientado a analizar los costos, beneficios e implicaciones contables
asociados con la adopción de plataformas digitales de pago por parte de
microempresas mexicanas. Se utilizó un diseño no experimental y transversal,
basado en revisión documental y construcción de escenarios, debido a que las
variables no fueron manipuladas y la información económica de las plataformas
se recopiló en un periodo determinado. Este tipo de diseño permitió comparar
alternativas bajo condiciones homogéneas y estimar el efecto de sus estructuras
tarifarias sobre diferentes patrones de transacción, sin atribuir los
resultados a microempresas observadas empíricamente.
La selección de las plataformas se
realizó mediante muestreo intencional por criterios. Se consideraron soluciones
disponibles en México que permitieran recibir pagos digitales, contaran con
información pública sobre sus costos y ofrecieran funcionalidades
potencialmente utilizables por microempresas. A partir de estos criterios se
seleccionaron Mercado Pago, Clip y PayPal para el análisis económico
comparativo. Spin by OXXO se incorporó únicamente como referencia
complementaria para transferencias y operaciones mediante QR, debido a que su
funcionalidad no resulta directamente equivalente a las pasarelas comerciales
incluidas en los escenarios. Esta delimitación permitió evitar la comparación
directa de instrumentos con estructuras operativas distintas.
La recolección de información se
realizó mediante una ficha de revisión documental diseñada para registrar de
manera homogénea las características de cada alternativa. Las variables se
organizaron en tres dimensiones: costos económicos, beneficios operativos e
implicaciones contables y de control. En la primera se registraron porcentaje
de comisión, cuota fija por operación, costo mensual y condiciones de
disponibilidad de los recursos; en la segunda se consideraron posibilidades de
cobro remoto, medios de pago, accesibilidad y generación de evidencia
electrónica; y en la tercera se analizaron identificación de movimientos,
trazabilidad, disponibilidad de comprobantes y posibilidades de conciliación.
La selección de estas dimensiones parte de considerar la adopción de pagos
digitales como una decisión multidimensional, en la que intervienen factores
económicos, tecnológicos y organizacionales, perspectiva consistente con
estudios recientes sobre adopción de pagos móviles en mipymes (Irianto &
Chanvarasuth, 2025).
Para garantizar la delimitación
temporal y replicabilidad del análisis, las tarifas y condiciones comerciales
utilizadas en los cálculos fueron las publicadas en los sitios oficiales de las
plataformas y consultadas el 2 de octubre de 2025. Para Mercado Pago se utilizó
una comisión de 3.49% más $4.00 MXN por operación en Link de pago con
disponibilidad inmediata; para Clip se consideró una tasa de 3.60%, y para
PayPal una tarifa estándar para transacciones comerciales nacionales de 3.95% más
$4.00 MXN por operación. Debido a que las plataformas pueden modificar sus
comisiones, promociones y condiciones comerciales, estos valores se trataron
como datos correspondientes a una fecha de corte específica y no como tarifas
permanentes. Para favorecer la comparabilidad, los cálculos principales se
realizaron antes de incorporar el IVA aplicable a las comisiones y se
excluyeron promociones temporales, meses sin intereses, operaciones
internacionales y tarifas negociadas o diferenciadas por volumen.
A partir de las tarifas recopiladas
se construyeron tres escenarios estandarizados de operación. El escenario de
microtransacciones consideró ventas digitales mensuales de $10,000 MXN, ticket
promedio de $200 y 50 operaciones; el escenario de ticket medio estableció
ventas por $25,000, ticket promedio de $500 y 50 operaciones; mientras que el
escenario de ticket alto contempló $50,000 mensuales, ticket promedio de $2,000
y 25 operaciones. Para cada alternativa se calculó el costo mensual del
procesamiento y el costo efectivo respecto de las ventas digitales mediante la
expresión:
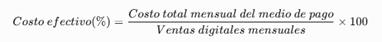
Cuando la plataforma incorporó una cuota
fija por transacción, el costo mensual se determinó mediante:
Costo mensual =
(ventas digitales x tasa de comisión) + (número de operaciones x cuota fija)
Adicionalmente, se construyó una
simulación económico-contable de una venta estandarizada de $1,000 MXN para
analizar la diferencia entre el valor bruto de la operación, la comisión
correspondiente y el importe neto previo al efecto del IVA sobre la comisión.
Este procedimiento permitió incorporar al análisis la perspectiva contable,
particularmente la necesidad de diferenciar el ingreso derivado de la venta, el
costo del procesamiento y el efectivo recibido. La información generada por las
plataformas también se examinó desde la perspectiva de trazabilidad y
conciliación, dado que la digitalización de los pagos puede favorecer la
generación de registros electrónicos, aunque su aprovechamiento depende de las
capacidades administrativas y contables de las empresas.
Finalmente, los resultados se
procesaron mediante estadística descriptiva y análisis comparativo de
escenarios, utilizando valores absolutos en pesos mexicanos y costos relativos
respecto de las ventas.
La interpretación se contrastó con
literatura científica reciente sobre adopción de pagos digitales, costos
percibidos, capacidades tecnológicas y prácticas contables en mipymes. El
alcance del estudio se limita, por tanto, a un análisis documental y de escenarios:
no se encuestaron microempresas ni se midieron cambios reales en ventas,
rentabilidad o desempeño financiero derivados de la adopción de las
plataformas. En consecuencia, los resultados permiten identificar condiciones
económicas y contables bajo las cuales los pagos digitales pueden presentar
diferentes niveles de conveniencia, pero no establecer relaciones causales
entre su adopción y el desempeño de las microempresas mexicanas.
RESULTADOS Y
DISCUSIÓN
El
análisis comparativo permitió identificar diferencias relevantes en la
estructura de costos, funcionalidad operativa e implicaciones contables
asociadas con la recepción de pagos digitales. Para mantener la comparabilidad
se analizaron como alternativas comerciales Mercado Pago, Clip y PayPal,
mientras que Spin by OXXO se consideró únicamente como referencia
complementaria para transferencias y operaciones mediante QR, debido a que su
funcionalidad no es directamente equivalente a una pasarela de cobro comercial.
Las tarifas utilizadas corresponden a información pública disponible en México
y se emplearon para construir escenarios analíticos; por tanto, los resultados
representan estimaciones y no observaciones de operaciones reales de
microempresas.
Costos de la adopción de pagos
digitales
La
estructura tarifaria constituye el primer elemento diferenciador. En la
modalidad de Link de pago con disponibilidad inmediata, Mercado Pago establece
una comisión de 3.49% más $4.00 por operación y ofrece porcentajes menores
cuando el negocio acepta periodos más amplios para disponer de los recursos.
Clip establece una comisión de 3.60% más IVA para la modalidad analizada,
mientras que PayPal aplica una tarifa estándar para transacciones comerciales
nacionales de 3.95% más una comisión fija de $4.00 MXN, aunque contempla
condiciones diferenciadas para determinados volúmenes y tipos de operación,
como se muestra en la Tabla 1.
Tabla 1.
Estructura
de costos considerada en el análisis
|
Plataforma |
Comisión
base |
Cuota
fija por operación |
Costo
mensual |
Modalidad
analizada |
|
Mercado Pago |
3.49 % |
$4.00 |
$0 |
Link de pago, disponibilidad inmediata |
|
Clip |
3.60 % |
$0 |
$0 |
Pago digital |
|
PayPal |
3.95 % |
$4.00 |
$0* |
Transacción comercial nacional |
Nota. Las tarifas 2026 se utilizaron
como base para la construcción de escenarios y no consideran promociones, meses
sin
intereses, operaciones
internacionales ni el IVA aplicable a las comisiones. En PayPal pueden existir
tarifas diferenciadas
sujetas a las condiciones
comerciales correspondientes. Fuente: elaboración propia con información
oficial de las plataformas.
Para
evaluar el efecto de la estructura tarifaria se construyeron tres escenarios.
El primero representa una microempresa con ventas digitales mensuales de
$10,000 y ticket promedio de $200; el segundo considera $25,000 mensuales y
ticket promedio de $500; y el tercero, $50,000 mensuales con operaciones
promedio de $2,000. Esta diferenciación permite analizar el efecto que ejerce
la cuota fija por operación cuando cambia el valor promedio de las
transacciones (Tabla 2).
Tabla 2.
Costo mensual estimado por escenario de operación (MXN)
|
Escenario |
Ventas
digitales |
Ticket
promedio |
Operaciones |
Mercado
Pago |
Clip |
PayPal |
|
Microtransacciones |
$10,000 |
$200 |
50 |
$549.00 |
$360.00 |
$595.00 |
|
Ticket medio |
$25,000 |
$500 |
50 |
$1,072.50 |
$900.00 |
$1,187.50 |
|
Ticket alto |
$50,000 |
$2,000 |
25 |
$1,845.00 |
$1,800.00 |
$2,075.00 |
Nota.
Cálculos propios con base en las tarifas de la Tabla 1. Los montos no
incorporan el IVA aplicable a las comisiones. Los escenarios son ejercicios
analíticos y no corresponden a empresas observadas.
Los
resultados evidencian que el costo efectivo depende no solamente del porcentaje
anunciado por la plataforma, sino también del número y monto de las
operaciones. En el escenario de microtransacciones, el costo calculado equivale
a 5.49% de las ventas para Mercado Pago, 3.60% para Clip y 5.95% para PayPal.
Cuando el ticket promedio aumenta a $2,000, los porcentajes se reducen a 3.69%,
3.60% y 4.15%, respectivamente. La diferencia se explica principalmente por la
cuota fija de $4.00 incorporada en las modalidades analizadas de Mercado Pago y
PayPal, cuyo peso relativo disminuye conforme aumenta el valor de cada
operación (Tabla 3).
Tabla 3.
Costo efectivo estimado de recepción de
pagos digitales por escenario
|
Plataforma |
Microtransacciones |
Ticket
medio |
Ticket
alto |
|
Mercado Pago |
5.49 % |
4.29 % |
3.69 % |
|
Clip |
3.60 % |
3.60 % |
3.60 % |
|
PayPal |
5.95 % |
4.75 % |
4.15 % |
Fuente: elaboración propia con base
en las tarifas 2026 consideradas en el estudio.
El
comportamiento observado muestra que las microempresas con numerosos cobros de
bajo monto pueden enfrentar un costo proporcionalmente mayor cuando la
estructura tarifaria incorpora una cuota fija. Además, el costo debe analizarse
conjuntamente con la disponibilidad de los recursos. Mercado Pago, por ejemplo,
ofrece diferentes tasas en función del periodo seleccionado para disponer del
dinero, por lo que existe una relación entre comisión y liquidez. Para una
microempresa, aceptar una disponibilidad más tardía puede disminuir el costo
del procesamiento, pero también puede afectar los recursos disponibles para
financiar las operaciones cotidianas.
Beneficios operativos y accesibilidad
La
comparación muestra que la evaluación costo-beneficio no puede limitarse a las
comisiones. Las plataformas incorporan funcionalidades que facilitan el cobro
remoto, disminuyen la necesidad de manejar efectivo y generan evidencia
electrónica de las operaciones. Mercado Pago permite recibir pagos mediante
diferentes instrumentos a través de sus soluciones de cobro; Clip posibilita
generar enlaces para compartirlos por medios digitales y dispone de
alternativas de pago mediante QR; mientras que PayPal proporciona herramientas
para recibir pagos comerciales y administrar las transacciones realizadas.
Spin by
OXXO presenta características diferentes y, por ello, no se incorporó en los
cálculos anteriores. Su utilización resulta relevante como referencia de
transferencias digitales, debido a que permite operaciones mediante SPEI y
funcionalidades asociadas con QR. Esta diferencia evidencia la necesidad de
distinguir entre billeteras digitales, mecanismos de transferencia y pasarelas
comerciales cuando se analiza la adopción tecnológica por las microempresas.
La
importancia de considerar variables distintas al precio coincide con la
literatura reciente sobre adopción de pagos digitales. Irianto y Chanvarasuth
(2025), a partir de una investigación cuantitativa con 418 mipymes, encontraron
que la utilidad percibida, la conveniencia, la experiencia y la percepción del
riesgo participan en la intención de utilizar pagos móviles. Estos resultados
muestran que la decisión empresarial constituye un fenómeno multidimensional y
no exclusivamente tarifario. Asimismo, investigaciones sobre adopción
tecnológica en pequeñas y medianas empresas han señalado la importancia de las
capacidades tecnológicas de la organización y de las condiciones de su entorno
para explicar la incorporación de sistemas de pago móvil.
Implicaciones contables y de control
El
análisis permitió identificar una segunda dimensión relevante: la diferencia
entre el valor bruto de una venta, el costo asociado con el procesamiento del
pago y el importe netamente recibido por la microempresa. Esta separación
adquiere importancia contable porque el depósito realizado por la plataforma no
necesariamente representa el valor total de la operación comercial (Tabla 4).
Tabla 4.
Simulación económico-contable de una venta de $1,000
|
Concepto |
Mercado
Pago |
Clip |
PayPal |
|
Venta bruta |
$1,000.00 |
$1,000.00 |
$1,000.00 |
|
Comisión base estimada |
$38.90 |
$36.00 |
$43.50 |
|
Importe neto previo al efecto del IVA sobre la comisión |
$961.10 |
$964.00 |
$956.50 |
|
Costo efectivo base |
3.89 % |
3.60 % |
4.35 % |
Nota.
Simulación elaborada a partir de las tarifas 2026 consideradas en el estudio.
No incorpora el IVA aplicable a las comisiones ni otros efectos fiscales.
La
simulación evidencia que registrar únicamente el importe netamente recibido
como ingreso puede impedir distinguir entre el valor bruto de la operación y el
costo generado por el medio de cobro. Por ejemplo, ante una venta de $1,000
procesada bajo la tarifa considerada para Mercado Pago, el importe previo al
efecto del IVA de la comisión sería de $961.10; sin embargo, los $38.90
restantes no representan una reducción de la venta original, sino el costo del
servicio utilizado para procesarla. En consecuencia, la adopción de estos
mecanismos requiere procedimientos que permitan identificar ventas, comisiones
y movimientos de efectivo de manera separada, además de conciliar la
información generada por la plataforma con los registros internos del negocio.
Este
resultado amplía el análisis de las billeteras digitales desde una perspectiva
exclusivamente tecnológica hacia el ámbito de la información contable. La
evidencia reciente ha relacionado la digitalización de los pagos con la
integración de información transaccional en los sistemas contables y con la
posibilidad de reducir determinados procesos manuales. Asimismo, se ha señalado
que las capacidades financieras y contables de las mipymes condicionan el
aprovechamiento de las herramientas digitales. En este sentido, la trazabilidad
generada por un pago electrónico constituye un beneficio potencial únicamente
cuando la empresa cuenta con procedimientos para transformar los datos de las
transacciones en información útil para registro, conciliación y toma de
decisiones.
Análisis integrado de costos y
beneficios
Los
resultados muestran que, desde la perspectiva de los beneficios, los mecanismos
digitales pueden facilitar los cobros remotos, disminuir la dependencia del
efectivo y generar registros electrónicos de las operaciones. Sin embargo,
tales ventajas deben contrastarse con las comisiones, los tiempos de
disponibilidad del dinero y las capacidades administrativas requeridas para
registrar y conciliar las transacciones. Esta interpretación coincide
parcialmente con Affandi et
al. (2024), quienes, a partir de una
muestra de 5,035 empresas ultra-micro, micro y pequeñas, analizaron la relación
entre adopción digital, desempeño empresarial y alfabetización financiera,
mostrando que la digitalización debe comprenderse como parte de un conjunto más
amplio de capacidades empresariales. No obstante, nuestros resultados
introducen un matiz económico: el beneficio potencial de digitalizar los cobros
puede reducirse cuando la estructura tarifaria afecta de manera significativa
el margen de operaciones pequeñas.
En este
aspecto se observa un contraste con Irianto y
Chanvarasuth (2025). En su estudio con
418 mipymes, los autores encontraron que el costo percibido no tuvo una
influencia significativa sobre la intención de adoptar pagos móviles, mientras
que factores como conveniencia, riesgo percibido, experiencia y aprendizaje
mediante recomendaciones presentaron mayor capacidad explicativa. En cambio,
los escenarios desarrollados en esta investigación muestran que el costo
adquiere relevancia cuando se analiza en términos monetarios y no únicamente
como percepción del empresario: en operaciones de bajo monto, una cuota fija
por transacción puede elevar de forma considerable el porcentaje efectivo
destinado al procesamiento del pago. Esta diferencia puede explicarse porque el
presente estudio evalúa el costo económico calculado, mientras que Irianto y Chanvarasuth (2025)
estudian el costo percibido y la intención de adopción. Por otra parte, los resultados son
consistentes con evidencia reciente que advierte que las comisiones de las
plataformas pueden erosionar los márgenes de las mipymes cuando el costo del
servicio supera los beneficios obtenidos de la digitalización.
En
consecuencia, los resultados no permiten establecer una plataforma
universalmente conveniente para todas las microempresas mexicanas. Los negocios
caracterizados por numerosos cobros de bajo monto pueden ser particularmente
sensibles a las cuotas fijas, mientras que aquellos con tickets promedio
mayores reducen proporcionalmente ese componente. Además, una menor comisión no
representa necesariamente una mayor conveniencia cuando se incorporan variables
como disponibilidad de recursos, trazabilidad, seguridad y capacidad de
conciliación. Este resultado complementa lo encontrado por Irianto y Chanvarasuth (2025) respecto a la importancia de la conveniencia y el riesgo percibido, pero
también puede contrastarse con investigaciones centradas en los usuarios, como
la de Schrank (2025), quien
encontró que los costos percibidos, el riesgo y la ansiedad tecnológica
afectaban negativamente la intención de utilizar pagos móviles. Las diferencias
entre estos hallazgos refuerzan la necesidad de distinguir entre la perspectiva
del consumidor y la del negocio que recibe el pago, pues los costos y
beneficios de la misma tecnología no necesariamente son valorados de igual
manera por ambos actores.
El
principal hallazgo del presente estudio radica, por tanto, en que la adopción de billeteras digitales debe analizarse como
una decisión económico-contable y no únicamente tecnológica. Para las microempresas mexicanas, los
beneficios potenciales de la digitalización aumentan cuando el medio de pago
corresponde con su estructura de ventas y su utilización se acompaña de
procedimientos para identificar ingresos, comisiones y movimientos de efectivo.
Esta interpretación encuentra respaldo en Aristyanto et al. (2026), quienes relacionan la adopción de pagos
digitales con mejoras potenciales en la exactitud de la información financiera
y la eficiencia contable de las pequeñas y medianas empresas. Sin embargo, los
resultados de esta investigación añaden una consideración relevante: la
existencia de registros digitales no garantiza por sí misma una mejor gestión
contable. La trazabilidad generada por
la plataforma adquiere valor cuando el microempresario posee las capacidades
para conciliar las operaciones y distinguir el ingreso bruto, las comisiones y
el efectivo efectivamente recibido. En este sentido, el aporte del estudio
consiste en integrar costo, beneficio operativo y utilidad de la
información contable como dimensiones
complementarias para evaluar la conveniencia de adoptar pagos digitales en las
microempresas mexicanas.
CONCLUSIONES
Los resultados
muestran que la adopción de billeteras digitales en las microempresas mexicanas
debe evaluarse más allá de la comisión anunciada por cada plataforma. El costo
efectivo depende de la estructura de las operaciones, particularmente del
ticket promedio y del número de transacciones, debido a que las cuotas fijas
tienen un mayor impacto proporcional en cobros de bajo monto.
La conveniencia
también incorpora factores operativos y contables. La disponibilidad de
recursos, facilidad de cobro, trazabilidad y posibilidad de conciliar las
transacciones pueden generar beneficios para la gestión; sin embargo, estos
dependen de que la microempresa distinga adecuadamente entre venta bruta,
comisiones e importe neto recibido.
Por tanto, no
existe una alternativa universalmente conveniente para todas las microempresas.
La selección del medio de pago debe corresponder con las características
transaccionales y capacidades administrativas de cada negocio. Como principal
aportación, el estudio propone analizar la adopción de billeteras digitales
como una decisión económico-contable, integrando costos, beneficios operativos
y utilidad de la información generada.
Finalmente, debido
a que el estudio se basa en tarifas vigentes al 2 de octubre de 2026 y en
escenarios simulados, sus resultados no representan efectos observados en
empresas reales. Futuras investigaciones podrían contrastarlos mediante
información de microempresas mexicanas y evaluar cambios en rentabilidad,
control contable y desempeño después de adoptar estos medios de pago.
REFERENCIAS
Affandi,
Y., Ridhwan, M. M., Trinugroho, I., & Hermawan Adiwibowo, D. (2024). Digital adoption, business
performance, and financial literacy in ultra-micro, micro, and small
enterprises in Indonesia. Research in International Business and Finance, 70,
102376. https://doi.org/10.1016/j.ribaf.2024.102376
IDEAS/RePEc
Clip.
(2026). Pagos online Clip. Consultado el 2 de enero de 2026. Sitio oficial
de Clip
Cruz
Ramírez, D., Sauza Avila, B., & Lechuga Canto, C. B. (2025). La
convergencia digital y sostenible. Inclusión para la nueva gestión. SENPAI,
2(10), 1–11.
Davis, F.
D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of
information technology. MIS Quarterly, 13(3), 319–340. https://doi.org/10.2307/249008
Irianto, A.
B. P., & Chanvarasuth, P. (2025). Drivers and
barriers of mobile payment adoption among MSMEs: Insights from Indonesia. Journal
of Risk and Financial Management, 18(5), 251. https://doi.org/10.3390/jrfm18050251
Kholid,
M. N., Alvian, S., & Tumewang,
Y. K. (2020). Determinants of mobile accounting app adoption by micro, small,
and medium enterprise in Indonesia. Journal of Accounting and Strategic
Finance, 3(1), 52–70. https://doi.org/10.33005/jasf.v3i1.74
Li, Q.
(2024). The Impact of Mobile Payments on the Financial Management Efficiency of
Small and Medium-Sized Enterprises. International Journal of Interactive
Mobile Technologies (iJIM), 18(21),
171–184.
Liu, Y.,
Wang, M., Huang, D., Huang, Q. y Yang, H. (2019). The impact of mobility, risk,
and cost on the users' intention to adopt mobile payments. Information
Systems and e-Business Management, 17(2), 319–347.
Mercado
Pago. (2026). Link de pago. Consultado
el 2 de enero de 2026. Sitio oficial de Mercado Pago
Mohamed, A.
A. (2023). The influence of the mobile money payment on the performance of
small and medium enterprises in Somalia. Technological Forecasting and
Social Change, 196, 122821. https://doi.org/10.1016/j.techfore.2023.122821
PayPal.
(2026). Comisiones para vendedores de PayPal. Consultado el 2 de enero
de 2026. Sitio oficial
de PayPal México
Oliveira,
T., Thomas, M. A., Baptista, G., & Campos, F. (2016). Mobile
payment: Understanding the determinants of customer adoption and intention to
recommend the technology. Computers in Human Behavior, 61, 404–414. https://doi.org/10.1016/j.chb.2016.03.030
Romney, M.
B. y Steinbart, P. J. (2018). Accounting
Information Systems (14.ª ed.). Pearson Education.
Spin by OXXO. (2026). Transferencias SPEI. Consultado el
2 de enero de 2026. Sitio oficial
de Spin by OXXO
Venkatesh,
V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of
information technology: Toward a unified view. MIS Quarterly, 27(3),
425–478. https://doi.org/10.2307/30036540